إشكالية الحماية البنيوية للودائع البنكية الرقمية: دراسة في ضوء معمارية “الحساب المزدوج الموجه” وتوزيع المسؤولية المدنية والجنائية
بقلم الباحث: وليد مشتكي
صوت العدالة : مكتب مراكش
-مبتكر مفهوم معمارية الحساب المزدوج الموجه وحل الرصيد المنعدم:
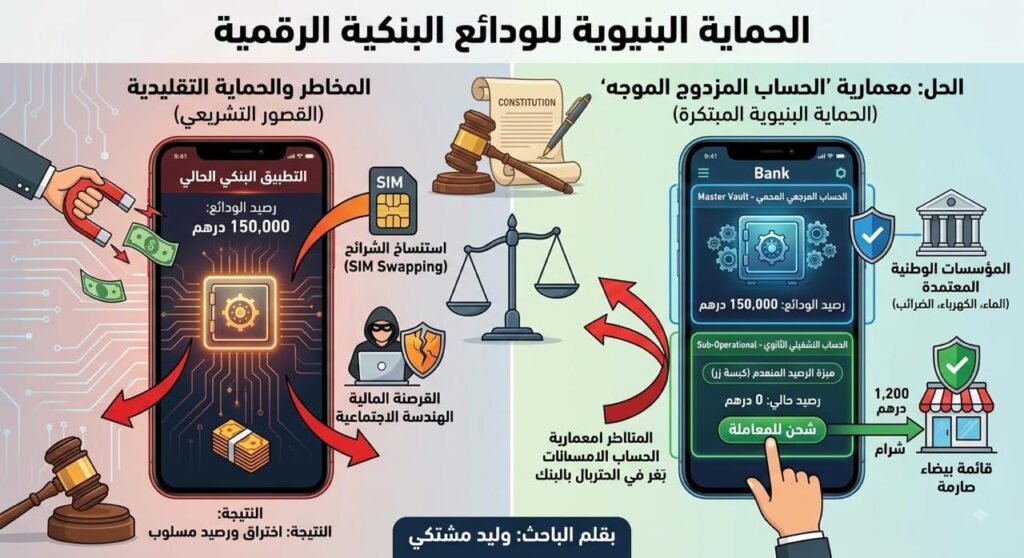
أدى التحول الرقمي المتسارع في القطاع البنكي إلى انتقال مركز الثقل في إدارة الودائع من التعاملات المادية المباشرة إلى التطبيقات الذكية والتحويلات الإلكترونية. غير أن هذا الانتقال، ورغم أثره الملموس في تيسير المعاملات التجارية، أفرز تحديات أمنية وجنائية غير مسبوقة، تمثلت في تنامي ظاهرة القرصنة المالية عبر تقنيات الهندسة الاجتماعية، واختراق الهواتف، واستنساخ الشرائح -SIM Swapping-. وأمام هذا الواقع، أضحت قواعد المسؤولية المدنية والجنائية لحارس الوديعة في التشريع الحالي تحت محك اختبار دقيق يفرض إعادة النظر في النجاعة الأمنيّة وفي المقترب التشريعي المعتمد.
أولاً: القصور التشريعي في حماية الوديعة وضرورة تغيير الفكر النصي
تُعالج الوديعة البنكية، وفق المقتضيات التقليدية لقانون الالتزامات والعقود ومدونة التجارة، باعتبارها عقد وديعة غير نفعية ينقل للمؤسسة البنكية الملكية التصرفية مع الالتزام الصارم برد النظير عند أول طلب. وإذا كان العمل القضائي المعتمد يستند إلى مبدأ “التزام البنك بتحقيق نتيجة” -Obligation de résultat- في حفظ الأموال، فإن النصوص التشريعية الحالية تُعاني من قصور واضح ونقص جلي؛ إذ لم تستوعب التعقيد التقني للهجمات الرقمية الحديثة، وظلت تتيح للبنوك منافذ للإفلات من المسؤولية عبر الدفع بـ “الخطأ الجسيم للزبون” لمجرد استيفاء الشكليات الرقمية السطحية (كالرمز المؤقت OTP).
من هنا، تبرز الحاجة الماسة إلى تغيير الفكر التشريعي البنكي، للانتقال من القواعد التقليدية التي تُحمل الزبون الأعزل تبعات الثغرات الرقمية، نحو تشريع حديث يفرض معايير حماية بنيوية وأمنية صارمة في الأصل البرمجي للتطبيقات البنكية -Security by Design-.
ثانياً: معمارية “الحساب المزدوج الموجه” -Dual-Account Architecture- كحل جذري
لتدارك هذا النقص التشريعي والتقني، يطرح الباحث وليد المشتكي – باعتباره مكتشف ومطور هذا المقترب – نموذجاً هندسياً وبرمجياً جذرياً يرمي إلى حظر المخاطر من جذورها عبر تقسيم خوارزمي تلقائي للحساب داخل التطبيق البنكي إلى مسارين مستقلين:
الحساب المرجعي المحمي -Master Vault Account-:
الوظيفة والأمان: يُخصص للكتلة الأساسية للودائع، ويكون معزولاً كلياً عن أي تحويلات إلكترونية مباشرة نحو حسابات أشخاص أجهزة أو أغيار.
الربط الإداري المباشر: يُربط أوتوماتيكياً وحصرياً بقنوات المؤسسات والهيئات الوطنية المعتمدة -كالماء، الكهرباء، والضرائب-.
الحساب التشغيلي الثانوي -Sub-Operational Account-:
الوظيفة والأمان: يُخصص للمعاملات اليومية والشراء المباشر، ويقتصر التعامل فيه على قائمة بيضاء صارمة -Strict Whitelisting- تُحدد الحسابات المسموح بالتحويل إليها مسبقاً.
ابتكار الرصيد المنعدم -صفر درهم-: يُشحن هذا الحساب لحظياً “بكبسة زر” وبالمبلغ المخصص للمعاملة فقط؛ وفي حالة السكون يكون رصيده منعدماً (0 درهم)، مما يحيد تماماً أي محاولة اختراق أو قرصنة خارجية ويجعلها غير ذات جدوى مالية.
ثالثاً: الآثار القانونية والتشريعية للمقترح في حسم قواعد النزاع
إن تبني هذا المقترح المبتكر من طرف المشرع والبنوك يُحدث تحولاً الجوهرياً في التكييف الفقهي والقضائي للنزاعات البنكية:
النفي المطلق للخطأ الجسيم عن الزبون: بتوفير هذه المعمارية المزدوجة المفرغة من السيولة في وضع السكون، يُعتبر الزبون قد استوفى أقصى درجات الاحتياط القانوني والعملي، مما يقطع الطريق على البنك للدفع بخطأ الضحية.
إقامة المسؤولية الموضوعية للبنك: أي نفاذ غير مشروع إلى “الحساب المرجعي المحمي” لا يمكن تفسيره بخطأ الزبون، بل يشكل دليلاً قاطعاً على وجود خرق لبروتوكولات الأمان الداخلي للمؤسسة البنكية، مما يستوجب التعويض الفوري دون حاجة للندب والخبرات التقنية المعقدة.
خلاصة:
إن حماية الودائع البنكية في العصر الرقمي تقتضي تدارك النقص التشريعي الحالي وتطوير الفكر القانوني البنكي لمواكبة الواقع التقني. إن النموذج الهندسي الذي اكتشفه وطرحه الباحث وليد المشتكي والمتمثل في نظام “الحساب المزدوج الموجه” يمثل المعادلة الكاملة للأمان المطلق -Zero Error- التي تجمع بين الذكاء البرمجي والحرص التشريعي، لتوفير حماية حقيقية لمقدرات المواطنين وصيانة الثقة العامة في المنظومة المالية الوطنية.
توصيات وختام: نحو التزام بالمرجعيات الدستورية والعليا في حماية حقوق المودعين
توصيات حاسمة وتوجيهات تشريعية:
إعادة النظر في منظومة الخبرة القضائية في المجال الرقمي:
التنبيه إلى العجز الهيكلي الناجم عن غياب “الملحق القضائي الخوارزمي” والقاضي المتخصص الملم بآليات الحماية البرمجية، فضلاً عن ضعف كفاءات الخبراء في الفقه القانوني.
الدعوة الإلزامية لتأهيل وإيجاد “الكفاءات المزدوجة” التي تجمع بين الفقه القانوني المعمق والتحليل التقني الخوارزمي، لمنع حيف المحاكمات وتعسف البنوك في رمي تبعات الاختراقات السيبرانية على عاتق الضحية.
التنصيص الإجباري على المعمارية البنيوية في القانون البنكي:
إلزام “بنك المغرب” والمشرع المالي بفرض نظام “الحساب المزدوج الموجه” وحل “الرصيد المنعدم” -Zero-Balance Operational Account- كمعيار واقٍ وإجباري لجميع التطبيقات البنكية الموجهة للأفراد، للحد من مخاطر الهجمات ومنع القرصنة في أصلها.
الاستناد إلى أم القوانين (الدستور المغربي لسنة 2011):
تتأسس هذه المقاربة على المبادئ الدستورية السامية التي تُشكل مرجعاً أسمى للعدالة والأمن القانوني:
الفصل 31 من الدستور: الذي يلزم المؤسسات والمرفق العام بالعمل على تعبئة كل الوسائل المتاحة لضمان أمن المواطنين وحماية ملكياتهم وممتلكاتهم.
الفصل 110 و117 من الدستور: اللذان يلقيان على عاتق القضاء مسؤولية حماية حقوق الأشخاص وحرياتهم وأمنهم القضائي، وضمان التطبيق العادل للقانون بما يحقق العدالة الاجتماعية والاقتصادية للطرف الأضعف في العقد (الزبون).
الفصل 35 من الدستور: الذي يضمن حق الملكية ويحث على التنمية الاقتصادية المستدامة القائمة على الثقة والاستقرار في التعاملات المالية.
خاتمة جامعة:
إن الارتقاء بالحماية البنكية من القرصنة الرقمية لم يعد خياراً تقنياً ثانويًا، بل هو واجباً دستورياً وحقاً أصيلاً للمواطن. وإن الشروع في تطبيق معمارية “الحساب المزدوج الموجه” التي صاغها وأسسها الباحث وليد مشتكي يُعد المدخل الفعلي لتجاوز النقص التشريعي وغياب الكفاءات المزدوجة، لضمان حظر الحيف عن الضحايا، وحفظ الودائع البنكية، وتكريس الأمن المالي والقانوني في ظل سيادة أحكام الدستور وأم القوانين.